
"Эрдэнэт үйлдвэр"-ийн орд ашиглалтын явцад хаягдал хэлбэрээр хуримтлагдсан 2-р овоолгоо "Ачит Ихт" ХХК-д ашиглуулж, эдийн засгийн эргэлтэд оруулаад 16 жил болжээ. Иргэний хуулийн дагуу хамтран ажиллах гэрээ байгуулан ажиллаж буй "Эрдэнэт үйлдвэр", "Ачит Ихт" компаниуд энэ хугацаанд гэрээний үүргээ ягштал биелүүлж, ямар нэгэн асуудал гаргаж байгаагүй энд хүрсэн байгаа юм.
Гэтэл хуулийн байгууллага "Эрдэнэт үйлдвэр"-ийн захирал асан Ц.Даваацэрэнг шалгах явцдаа шинжээч томилж, "Хэрэв Эрдэнэт үйлдвэр нь Ачит Ихт компанийн 34 хувийг эзэмшсэн бол хэдэн төгрөгийн ногдол ашиг авах байсан”-ыг тогтоолгох замаар Татварын улсын байцаагчаар дүгнэлт гаргуулж, улмаар ямар ч маргаангүй олон жил хамтран ажиллаж байгаа Эрдэнэт үйлдвэрийг “хохирогч”, Ачит Ихт компанийг “иргэний хариуцагч”-аар татан, тус компанийг их хэмжээний төлбөрт унагаж орхисон байгаа юм.
-ШИНЖЭЭЧ “138 ТЭРБУМ” ГЭХ ТООГ ГАРГАЖ, “ЭРДЭНЭТ ҮЙЛДВЭР”-Т ХОХИРОЛ УЧИРСАН ГЭХ АТЛАА “ЭРДЭНЭС МОНГОЛ”, ТӨБЗГ-ЫГ ХОХИРОГЧООР ТОГТООЖЭЭ-
Иргэний хуулийн дагуу арав гаруй жил эвтэй ажиллаж байсан тэдний нэг нь яагаад “хохирогч”, нөгөө нь иргэний хариуцагч болж өрөнд оров, тэд хоорондоо маргаж, асуудал үүсгэсэн үү гэдэг асуулт энд гарна. Тэгвэл асуудлыг эхнээс нь хөвөрдье.
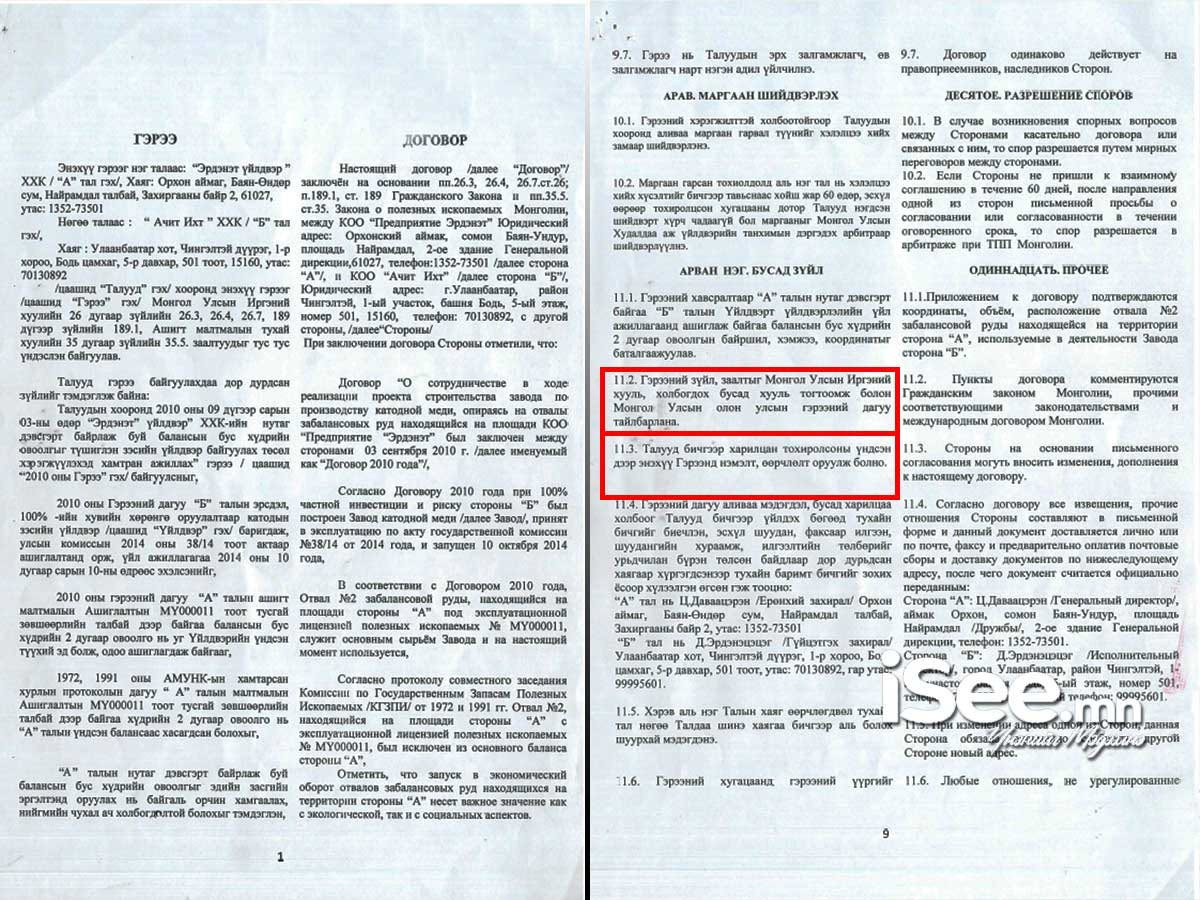
"Эрдэнэт үйлдвэр"-ийн захирал асан Ц.Даваацэрэнг “2015 онд Ачит ихт компанитай хамтран ажиллах гэрээ байгуулсны улмаас “Эрдэнэт үйлдвэр”-ийн 2010 болон 2013 онуудад “Ачит Ихт” компанитай байгуулсан хамтран ажиллах гэрээгээр “Эрдэнэт үйлдвэр” ХХК 2017 оны арваннэгдүгээр сарын 30-ны өдрөөс 2024 оны тавдугаар сарын хугацаанд нийт 138 тэрбум төгрөгийн орлого олох боломжийг алдагдуулж, улсын ашиг сонирхолд хүнд хор уршиг учруулсан” зэрэг хэрэгт холбогдуулан 2019 оноос эхлэн шалгасан байдаг.
Ингэхдээ мөрдөгч татварын улсын байцаагчийг шинжээчээр томилж, улмаар “Эрдэнэт үйлдвэр”-ийн олох байсан орлого “138 тэрбум төгрөг” гэх тоог гаргуулж ирүүлээд, “Эрдэнэт үйлдвэр”-т хохирол учирсан гэх атлаа “Эрдэнэс Монгол” компани болон Төрийн өмчийн бодлого зохицуулалтын газрыг хохирогчоор тогтоочихсон байх аж.
Угтаа “Эрдэнэт үйлдвэр” хохирол хүлээсэн гэж үзвэл тэд өөрсдөө хуулийн байгууллагад гомдол гаргаад бодит хохирлоо нэхэмжлэх учиртай. Гэтэл тухайн “хохирогч” болох “Эрдэнэт үйлдвэр” нь “Ачит Ихт” компанид холбогдуулан ямар нэгэн нэхэмжлэл гаргаагүй байхад мөрдөгч шинжээч томилж, тоо бодуулаад, шинжээчийн гаргасан “төсөөлөл”-ийн тооцоог нь “Эрдэнэс Монгол” компани болон Төрийн өмчийн бодлого зохицуулалтын газраар нэхэмжлүүлсэн байх аж.
-ӨМГӨӨЛӨГЧ Б.МӨНХБАТ: УЛСЫН АШИГ СОНИРХОЛ ГЭДЭГ НЭРИЙН ДООР ЭРҮҮГИЙН ХУУЛИЙН ТӨСӨӨТЭЙ ХЭРЭГЛЭХ, БУРУУ ЖИШИГ ТОГТОХ НЬ-
Энэ талаар Ачит Ихт компанийн өмгөөлөгч Б.Мөнхбат “Хохирогчоор тооцох, хохирлыг тогтоох ажиллагаа үндэслэлгүй хийгдсэн гэж үзэж байгаа. Хохирогч, иргэний нэхэмжлэгчийг зөв тогтоогоогүй, хохирогч иргэний нэхэмжлэгчээр өөрөөр нь нэхэмжлэл гаргуулж, мэтгэлцэх боломжийг олгоогүй. Эрдэнэт үйлдвэрт орлого олох боломжийг нь алдагдуулсан гэдэг үндэслэлээс нь харвал Эрдэнэт үйлдвэрт хохирол учирсан гэж ойлгохоор, тэгсэн атлаа улсын ашиг сонирхолд хүнд хохирол, хор уршиг учруулсан гээд ойлгомжгүй байдлыг үүсгэж байна. Хохирол шаарддаг буюу материаллаг бүрэлдэхүүнтэй хэрэгт хохирогчийн өмнөөс мөрдөн шалгах байгууллага хохирлыг тогтоох, улсын ашиг сонирхол гэдэг нэрийн доор Эрүүгийн хуулийн төсөөтэй хэрэглэх буруу жишиг тогтохоор байна” гэдгийг тодотгож байжээ.
-МӨРДӨГЧИЙН ТОМИЛСОН ШИНЖЭЭЧ “ЗӨГНӨЛТ ТОО” БОДООД ТҮҮНИЙГЭЭ ХОХИРОЛ ГЭЖ ҮЗЖЭЭ-
Тэгвэл эндээс мөрдөгч хохирогчийн өмнөөс яагаад хохирлыг тогтоох болов гэдэг асуулт гарч байна. Мөн Ц.Даваацэрэнгийн хэрэгт заавал хэн нэгэн хохирол төлөх учиртай гэдэг байдлаар мөрдөх байгууллага шалгалтын ажиллагааг явуулж, хэргээ боосон юм биш биз гэх хардлага төрж байгаа юм.
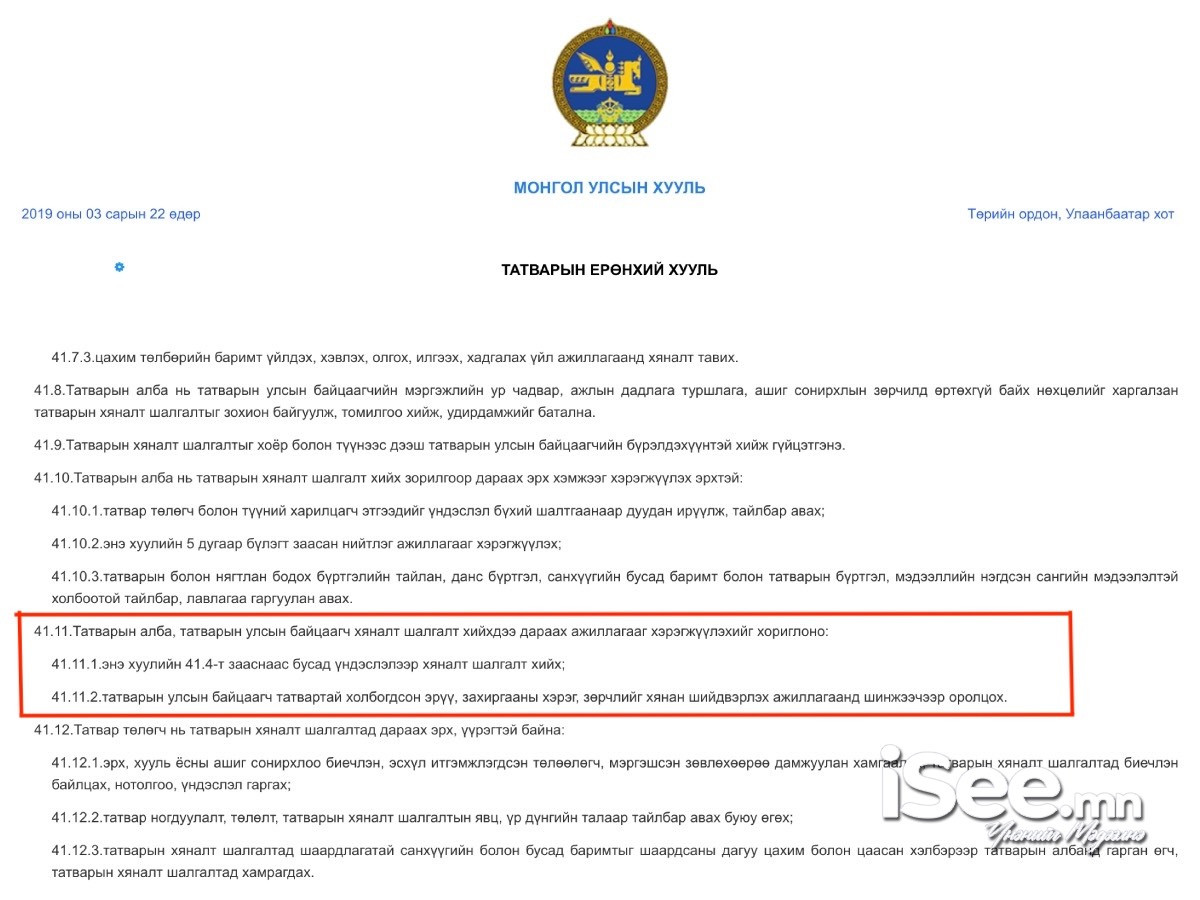
Татварын ерөнхий хуульд “татварын улсын байцаагч эрүү, захиргааны хэрэг, зөрчлийг хянан шийдвэрлэх ажиллагаанд шинжээчээр оролцохыг хориглоно” гэж заажээ.
Мөн тухайн үед хүчин төгөлдөр мөрдөгдөж байсан Шүүхийн шинжилгээний тухай хуульд “Баримтын шалгалтаар тогтоогдсон эд хөрөнгийн дутагдал буюу илүүдэл, тухайн хэргийн бодит байдалд тохирохгүй байгаа бол тухайн эд хөрөнгийн дутагдал буюу илүүдлийн хэмжээг баримтын шалгалт хийсэн улсын байцаагч үнэн зөв бодитой тодорхойлж чадаагүй нь мөрдөн шалгах ажиллагааны явцад илэрсэн, анхны тооцоо бодсон баримт сэлтийг эрх бүхий байгууллагаас дахин шалгаж тогтоосон акт нь тухайн хэргийг шийдвэрлэхэд хангалттай үндэслэж чадахгүй бол баримтын шалгалтаар тавьсан акт буюу эрхий бүхий байгууллагын дахин шалгаж тогтоосон акт буруу гэдгийг холбогдох этгээд тодорхой баримтаар баталсан бол эдийн засгийн шинжилгээ хийнэ” хэмээн заасан байх аж.
Товчхондоо, татварын улсын байцаагч эрүүгийн хэрэгт шинжээчээр оролцохыг хуулиар хориглож, ямар тохиолдолд эдийн засгийн шинжилгээ хийх вэ гэдгийг хуульд тодорхой зааж өгчээ. Гэтэл хуулийн байгууллага татварын улсын байцаагч нарыг шинжээчээр томилж, “Хэрэв Эрдэнэт үйлдвэр нь Ачит Ихт компанийн 34 хувийг эзэмшсэн бол хэдэн төгрөгийн ногдол ашиг авах байсан бэ” гэх “зөгнөлт тоо” бодуулаад тэрхүү төсөөллөөр нь хохирлыг тогтоолгосон байх аж.
-МӨРДӨГЧИЙН ТОМИЛСОН Д.БАТЖАРГАЛ ГЭХ ШИНЖЭЭЧ НЬ Ц.ДАВААЦЭРЭНТЭЙ ХУВИЙН ТААРАМЖГҮЙ ХАРИЛЦААТАЙ БАЙЖЭЭ-
Үүгээр зогсохгүй мөрдөгчийн томилсон шинжээч болох татварын улсын байцаагч Д.Батжаргал нь “Эрдэнэт үйлдвэр ХХК болон Ачит Ихт ХХК-ийн хооронд байгуулсан гэрээг их хэмжээний хэлцэлд оруулан үзэхээр байна. Эрдэнэт үйлдвэр нь Ачит Ихтийн хувьцааны 34 хувийг албан ёсоор эзэмшээгүй, хувь эзэмшигчийн эрх нь хуулийн этгээдийн улсын бүртгэлд бүртгэгдээгүй байгаа явдал нь сонирхлын зөрчилтэй этгээд хооронд хууль бус замаар хийгдсэн гэрээ хэлцлийн үр дүнтэй шууд холбоотой байна. Тиймээс 34 хувьтай холбоотой хохирлыг Ачит Ихт ХХК-аас нэхэмжлэн гаргуулах үндэслэлтэй гэж үзэж байна” гэх “Аймшигтай” дүгнэлтийг гаргажээ.
“Аймшигтай” гэхийн учир нь гэмт хэрэг үйлдсэн гэм буруутай эсэхийг зөвхөн шүүх л эцэслэн тогтоох учиртай. Гэтэл магадгүй хууль зөрчиж томилогдсон байх талтай шинжээч хуулийн зүйл заалтын тайлбарлаж, хууль зөрчсөн гэх дүгнэлт гаргасан байна.
Ийнхүү тус дүгнэлт гаргасан шинжээч болох татварын улсын байцаагч Д.Батжаргал нь Эрдэнэт үйлдвэрийн захирал асан Ц.Даваацэрэнтэй өмнө нь хувийн таарамжгүй харилцаатай байсан тул ийнхүү дүгнэлт гаргасан байж магадгүй гэдгийг ч шүүх хуралдааны үеэр Ц.Даваацэрэн нь онцолж байсан юм.
Шүүхийн шийдвэрт “Ачит Ихт” компани ямар хууль бус үйлдэл гаргасан талаарх нэг ч үйл баримт тогтоогдоогүй, албан тушаалтанд нөлөөлсөн, хууль бус тохиролцоо хийсэн, худал мэдээлэл өгсөн эсвэл гэмт үйл ажиллагаанд оролцсон болохыг нотолсон баримт байхгүй байна. Ийм байхад зөвхөн гэрээний нэг тал гэх үндэслэлээр л иргэний хариуцлага хүлээлгэж, “Эрдэнэт үйлдвэр”-т 110 тэрбум төгрөгийг олгуулахаар шийдвэрлэсэн байх аж. Энэ бүхнээс Ц.Даваацэрэнгийн хэрэгт хохирол төлүүлэх ёстой гэх зарчмаар хэрэг нь боогоод эцэст нь тухайн шинжээчийн дүгнэлтийг үндэслэн шүүх гэрээний үүргийн дагуу үйл ажиллагаагаа явуулж байсан аж ахуйн нэгжийг их хэмжээний хохирол төлөх шийдвэрийг гаргасан юм биш биз гэх хардлага төрж байгааг нуух юун.


.jpg)