

Ерөнхий сайд асан Л.Оюун-Эрдэнэ, Хотын дарга асан Х.Нямбаатар нар "олон ч ажил хийж", олон ч хотыг цаасан дээр босгоод орхисон.
Үүний нэг нь Шинэ Зуун мод буюу Хүннү хот юм. Энэхүү хотыг Богдхан уулын баруун урд, Төв аймгийн Сэргэлэн, Алтанбулаг сумын нутаг дэвсгэрийн 31 мянган га газарт байгуулахаар төлөвлөсөн. Ингээд 2040 онд бүх л ажил хийгдэж, Засгийн газар яам, агентлагуудынхаа хамтаар нүүж очсон байхаар зураглаад буй. 2024 оны зургаадугаар сарын 05-ны өдөр Шинэ Зуунмод хотын эрх зүйн байдлын тухай хуулийг баталж, мөн өдөр “Хот байгуулах тухай” Улсын Их Хурлын 76 дугаар тогтоолоор “Шинэ Зуунмод хот”-ыг нийслэлийн тусгай чиг үүргийг гүйцэтгэхэд стратегийн ач холбогдол бүхий Монгол Улсын нийслэл Улаанбаатар хотын дагуул хот байхаар заасан. Улмаар Шинэ Зуунмод хотыг Хүннү хот хэмээн нэрийдэхээр болсон юм. Харин Шинэ Зуунмод хот байгуулах төсөлд нийт 500 орчим тэрбум төгрөг зарцуулагдах урьдчилсан тооцоо гарсан бөгөөд 2022 онд 33 тэрбум төгрөг, 2025 онд 98.2 тэрбум төгрөгийн төсөвт суулгасан билээ.
- ЦААСАН ДЭЭРХ ХҮННҮ ХОТЫН ТӨЛӨВЛӨЛТӨД 1 ТЭРБУМ 80 САЯ ТӨГРӨГИЙН АУДИТЫН ЗӨРЧИЛ ИЛЭРЧЭЭ -
Тэгвэл Хүннү хотын төлөвлөлтийн үзэл баримтлалын баримт бичгийг боловсруулах олон улсын уралдаанд шалгарсан оролцогчдод олгосон 1 тэрбум 80 сая төгрөгийн урьдчилгаа төлбөрт аудитын байгууллагаас зөрчил илрүүлжээ. Нийслэл дэх Төрийн аудитын газраас Нийслэлийн Засаг даргын ажлын албаны 2025 оны санхүүгийн тайлан, төсвийн гүйцэтгэлд хийсэн аудитаар уг зөрчлийг тогтоосон байна.
Тодруулбал, Хүннү хотын төлөвлөлтийн үзэл баримтлалын баримт бичгийг боловсруулах олон улсын уралдаанд шалгарсан оролцогчдод 1 тэрбум 80 сая төгрөгийн урьдчилгаа олгосон боловч уг ажил, гүйлгээний анхан шатны баримтын бүрдэл дутуу, нотлох баримт хангалтгүй байжээ.
Өөрөөр хэлбэл, аудитын байгууллага уг 1 тэрбум 80 сая төгрөгийн төлбөрийг баталгаажуулах шаардлагатай баримт бичгүүд бүрэн бүрдээгүй, зарцуулалтыг нотлох баримт хангалтгүй байсныг зөрчилд тооцсон байна. Түүнчлэн, уг зөрчил нь хэд хэдэн хуульд заасан шаардлагатай нийцээгүй байна. Тухайлбал,
Төрийн хэмнэлтийн тухай хуулийн 12.1.4-т “хуулиар зөвшөөрөөгүй бусад” зориулалтаар зардал санхүүжүүлэх, зарцуулахыг хориглосон байдаг. Мөн тус хуулийн зорилго нь төрийн байгууллагын санхүүгийн сахилга батыг хангах, үрэлгэн байдлыг хязгаарлах, төсвийн зарцуулалтад хяналт тавихад чиглэдэг. Харин Төсвийн тухай хуулийн 16.5.5-д төсвийн шууд захирагч батлагдсан төсвийг зориулалтын дагуу зарцуулах бүрэн эрх, үүргийг тусгасан байдаг. Мөн төсвийн хөрөнгийн зарцуулалтад хяналт тавих, дотоод аудитын үйл ажиллагааг хэрэгжүүлэх үүргийг хуульд заасан байна. Үүний зэрэгцээ Нягтлан бодох бүртгэлийн тухай хуулийн 13.7-д анхан шатны баримтын бүрдэлгүй ажил, гүйлгээг бүртгэх, санхүүгийн тайланд тусгахыг хориглосон байдаг. Тус хуулиар анхан шатны баримтыг ажил, гүйлгээ гарсныг нотлох үндэслэл гэж үздэг бөгөөд баримтын үнэн зөвийг түүнийг үйлдсэн, зөвшөөрсөн, шалгаж хүлээн авсан ажилтан хариуцахаар заажээ.
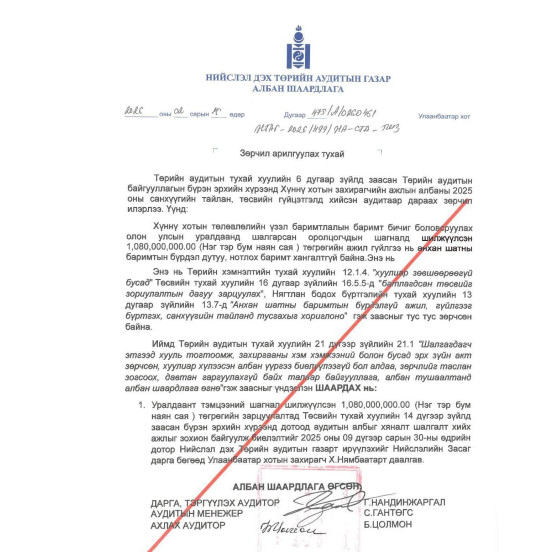
- 1 ТЭРБУМ 80 САЯ ТӨГРӨГИЙН УРЬДЧИЛГАА ТӨЛБӨРТЭЙ ХОЛБООТОЙ ЗӨРЧЛИЙГ АРИЛГАХЫГ Х.НЯМБААТАРТ ДААЛГАЖ БАЙЖЭЭ -
Иймд аудитын байгууллагаас 1 тэрбум 80 сая төгрөгийн зарцуулалттай холбоотой баримт бичгийн бүрдэл, нотлох баримт хангалтгүй байгаа нь дээрх хуульд заасан шаардлагыг зөрчсөн гэж үзсэн байна. Улмаар 2026 оны хоёрдугаар сарын 25-ны өдөр Төрийн аудитын тухай хуулийн 21 дүгээр зүйлийн 21.1-д заасан бүрэн эрхийн хүрээнд уг зөрчлийг арилгах арга хэмжээ авахыг тухайн үеийн Нийслэлийн Засаг дарга бөгөөд Улаанбаатар хотын захирагч Х.Нямбаатарт даалгаж байжээ.


.jpg)


